Simples Nacional 2027: o que muda com a Reforma Tributária e como preparar sua empresa
A Reforma Tributária vai trazer mudanças importantes para empresas do Simples Nacional a partir de 2027. Entenda como funcionará a tributação do IBS e da CBS, quais decisões os empresários deverão avaliar e por que o planejamento antecipado será fundamental.
A Reforma Tributária está transformando o sistema de impostos sobre o consumo no Brasil. E, embora o Simples Nacional continue existindo, as empresas enquadradas nesse regime também precisarão acompanhar as novas regras.
Uma das principais novidades é a possibilidade de escolher como recolher o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), tributos que fazem parte do novo modelo tributário brasileiro.
Essa escolha poderá influenciar o aproveitamento de créditos tributários, a formação de preços e a competitividade de determinadas empresas.
Por isso, o empresário precisa compreender o que muda e avaliar sua situação com antecedência.
O Simples Nacional vai acabar em 2027?
Não. O Simples Nacional não será extinto em 2027.
O regime simplificado continuará existindo para microempresas e empresas de pequeno porte que atendam aos requisitos legais.
O que muda é a convivência do Simples Nacional com os novos tributos criados pela Reforma Tributária.
A transição será gradual. A CBS começa sua etapa de substituição de tributos federais em 2027, enquanto a implantação do IBS ocorrerá progressivamente nos anos seguintes.
Portanto, estar no Simples Nacional não significa ficar totalmente fora das mudanças.
O que são IBS e CBS?
A Reforma Tributária instituiu dois tributos sobre o consumo:
- CBS — Contribuição sobre Bens e Serviços: tributo de competência federal.
- IBS — Imposto sobre Bens e Serviços: tributo de competência compartilhada entre estados, municípios e Distrito Federal.
Esses tributos fazem parte de um sistema que busca substituir gradualmente impostos existentes e reorganizar a tributação sobre bens e serviços.
Para as empresas, uma das principais mudanças será a sistemática de créditos tributários, especialmente nas operações realizadas entre pessoas jurídicas.
Como ficará o Simples Nacional em 2027?
A legislação prevê duas possibilidades relevantes para o recolhimento do IBS e da CBS pelas empresas optantes do Simples Nacional.
1. Recolhimento dentro do Simples Nacional
Nessa modalidade, a empresa permanece com o recolhimento dos tributos abrangidos pelo regime simplificado, incluindo IBS e CBS conforme as regras aplicáveis.
A sistemática mantém características de simplificação, mas possui regras próprias para transferência e aproveitamento de créditos.
2. Recolhimento de IBS e CBS pelo regime regular
A legislação também permite que empresas optantes do Simples Nacional escolham apurar IBS e CBS pelo regime regular, permanecendo no Simples quanto aos demais tributos abrangidos.
Essa alternativa pode ser relevante para negócios que vendem produtos ou prestam serviços a outras empresas, pois o tratamento dos créditos tributários pode influenciar a relação comercial.
Atenção: essa opção não significa necessariamente que a empresa pagará menos impostos. É preciso analisar o faturamento, os custos, as compras, o perfil dos clientes e as regras aplicáveis.
Qual modelo pode ser mais vantajoso?
Não existe uma resposta única.
Uma empresa que vende principalmente para consumidores finais pode apresentar uma realidade diferente daquela que fornece produtos ou serviços para outras empresas.
Entre os fatores que precisam ser analisados estão:
- Faturamento e atividade econômica.
- Perfil dos clientes: pessoas físicas ou jurídicas.
- Volume de compras e despesas que podem gerar créditos.
- Formação de preços e margem de lucro.
- Impacto financeiro e operacional de cada modalidade.
Uma escolha baseada apenas na alíquota aparente pode deixar de considerar efeitos importantes da nova tributação.
Por isso, o planejamento tributário será ainda mais relevante para as empresas do Simples Nacional.
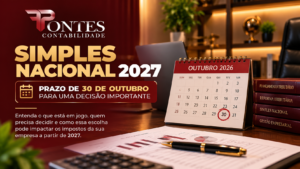
Existe um prazo para fazer essa escolha?
A opção pelo recolhimento regular do IBS e da CBS possui regras e prazos específicos previstos na legislação e em sua regulamentação.
É fundamental não confundir essa decisão com a opção anual pelo Simples Nacional, pois são procedimentos distintos.
Antes de realizar qualquer escolha, a empresa deve confirmar o calendário aplicável, os procedimentos oficiais e os efeitos da opção.
Se sua empresa está no Simples Nacional, este é o momento de conversar com sua contabilidade e verificar quais decisões serão necessárias para 2027.
O que sua empresa deve fazer agora?
Mesmo que a mudança pareça distante, o planejamento não deve ficar para a última hora.
O primeiro passo é revisar o enquadramento tributário e compreender como a empresa opera atualmente.
Depois, é importante avaliar as vendas, as compras, o perfil dos clientes e os possíveis impactos do novo sistema de créditos.
Também será necessário acompanhar a adaptação dos sistemas de emissão de documentos fiscais e das rotinas administrativas às novas exigências.
Quanto mais organizada estiver a empresa, melhores serão as condições para tomar decisões fundamentadas.
Como a Pontes Contabilidade pode ajudar?
Na Pontes Contabilidade, em Blumenau/SC, acreditamos que a contabilidade deve ir além da emissão de guias e do cumprimento de obrigações fiscais.
Nosso trabalho é oferecer orientação próxima e ajudar empresários a compreender as mudanças que podem afetar seus negócios.
Com a chegada das novas regras da Reforma Tributária, uma análise individualizada pode fazer diferença na preparação da empresa para 2027.
Sua empresa está preparada para as mudanças no Simples Nacional?
Entre em contato com nossa equipe e saiba como podemos ajudar no planejamento tributário do seu negócio.
Pontes Contabilidade — Blumenau/SC
📲 WhatsApp: (47) 99161-2234
Mais que números, parceria para o seu crescimento.
Conteúdo informativo baseado na Emenda Constitucional nº 132/2023 e na Lei Complementar nº 214/2025. A aplicação das regras depende da regulamentação vigente e das características de cada empresa. Recomenda-se confirmar prazos e procedimentos oficiais antes de realizar opções tributárias.